Realkreditlån er den mest udbredte finansieringsform for boligkøbere i Danmark, og for de fleste mennesker er det den største enkeltgæld de nogensinde stifter. Alligevel er der overraskende mange, der ikke forstår præcis hvordan lånet virker, hvad det koster, og hvilke valg der har størst betydning for den samlede økonomi. Denne artikel giver dig et komplet overblik — fra de grundlæggende principper til refinansiering og sammenligning af tilbud — så du er fuldt rustet til at træffe de rigtige beslutninger.
- Realkreditlån finansieres via obligationer og kræver som udgangspunkt en udbetaling på minimum 5 % af boligens købesum.
- Valget mellem fast og variabel rente har afgørende betydning for din månedlige ydelse og den samlede risikoprofil.
- Afdragsfrihed kan frigøre likviditet, men forlænger gældsafviklingen og kan øge den samlede renteudgift markant.
- Sammenlign altid ÅOP og de samlede kreditomkostninger — ikke kun den nominelle rente — når du vælger lån.
Hvad er et realkreditlån
Et realkreditlån er et lån med sikkerhed i fast ejendom, udstedt af et realkreditinstitut som eksempelvis Nykredit, Realkredit Danmark, Nordea Kredit eller BRFkredit. Modellen er unik i international sammenhæng: realkreditinstituttet udsteder obligationer på kapitalmarkedet og videregiver provenuet til boligkøberen. Låntager betaler herefter renter og afdrag, som strømmer tilbage til obligationsejerne. Det betyder, at renten på dit realkreditlån i praksis afspejler den rente, investorer kræver for at købe de tilhørende obligationer.
Det danske realkreditsystem er over 200 år gammelt og regnes internationalt for et af de mest stabile og gennemsigtige systemer for boligfinansiering. Realkreditrådet er brancheorganisationen for de store realkreditinstitutter og udgiver løbende statistik og vejledning om markedet.
Belåningsgrænser og ejendomstyper
Reglerne for hvor meget du må låne afhænger af ejendommens type:
- Ejerboliger (parcelhuse, rækkehuse, ejerlejligheder): Op til 80 % af den offentlige vurdering eller handelspris.
- Sommerhuse og fritidsboliger: Op til 60 % af ejendommens værdi.
- Erhvervsejendomme: Typisk op til 60–70 % afhængigt af kategori.
Resten af købesummen skal du finansiere selv — enten via opsparing eller gennem et supplerende banklån. Det er derfor vigtigt tidligt i boligkøbsprocessen at have styr på din samlede finansiering. Læs mere om de forskellige trin i Guide til boligkøb i Danmark – trin for trin, som gennemgår hele processen fra budgetlægning til nøgleoverlevering.
Sammenhæng til boligens vurdering
Realkreditinstituttet foretager en selvstændig vurdering af ejendommen — uafhængigt af den aftalte handelspris. Vurderes boligen lavere end købesummen, beregnes lånerammen på baggrund af realkreditvurderingen. Det er en vigtig detalje, som kan betyde, at du skal have mere kapital klar end forventet.
Fast eller variabel rente
Valget mellem fast og variabel rente er en af de mest centrale beslutninger i forbindelse med et realkreditlån. Der er ingen universelt korrekt løsning — det rette valg afhænger af din økonomi, risikoappetit og tidshorisont.
Fastforrentet lån
Et fastforrentet realkreditlån har en rente, der er låst fast i hele lånets løbetid — typisk 30 år. Fordelen er forudsigelighed: du kender præcis din ydelse fra dag ét til dag sidst. Det giver ro i budgettet og beskytter mod rentestigninger.
Ulempen er, at den faste rente typisk er højere end den variable rente ved låneoptagelsen. Derudover er der en kursrisiko forbundet med indfrielse: hvis renterne er faldet siden du optog lånet, handles obligationerne over kurs 100, og du skal betale mere end restgælden for at indfri lånet til markedskurs.
Variabelt forrentet lån (F-lån)
Variable lån — ofte kaldet F-lån — refinansieres med jævne mellemrum. De mest kendte varianter er:
- F1: Renten fastsættes hvert år ved refinansiering.
- F3: Renten er fast i 3 år ad gangen.
- F5: Renten er fast i 5 år ad gangen.
- FlexKort: Kortrentelån med hyppigere refinansiering.
Variable lån starter typisk med en lavere rente end fastforrentede lån, men du bærer risikoen for, at renten stiger ved den næste refinansiering. Historisk set har variable lån været billigere over lange perioder, men renteudsving kan have stor effekt på din månedlige ydelse.
Renteloft og rentetrigger
Mange variabelt forrentede lån tilbyder i dag et renteloft, der sætter et maksimum for, hvor høj renten kan blive. Det reducerer risikoen markant. En rentetrigger er en aftalt grænse, der automatisk konverterer lånet til fast rente, hvis renten stiger over et bestemt niveau. Disse elementer giver en mellemvej mellem den lave startydelse på variable lån og sikkerheden ved fast rente.
Afdragsmuligheder og løbetider
Realkreditlån i Danmark tilbydes typisk med en løbetid på op til 30 år, og du kan vælge mellem lån med fuld afdragspligt og lån med afdragsfrihed i en periode.
Afdragsfrit lån
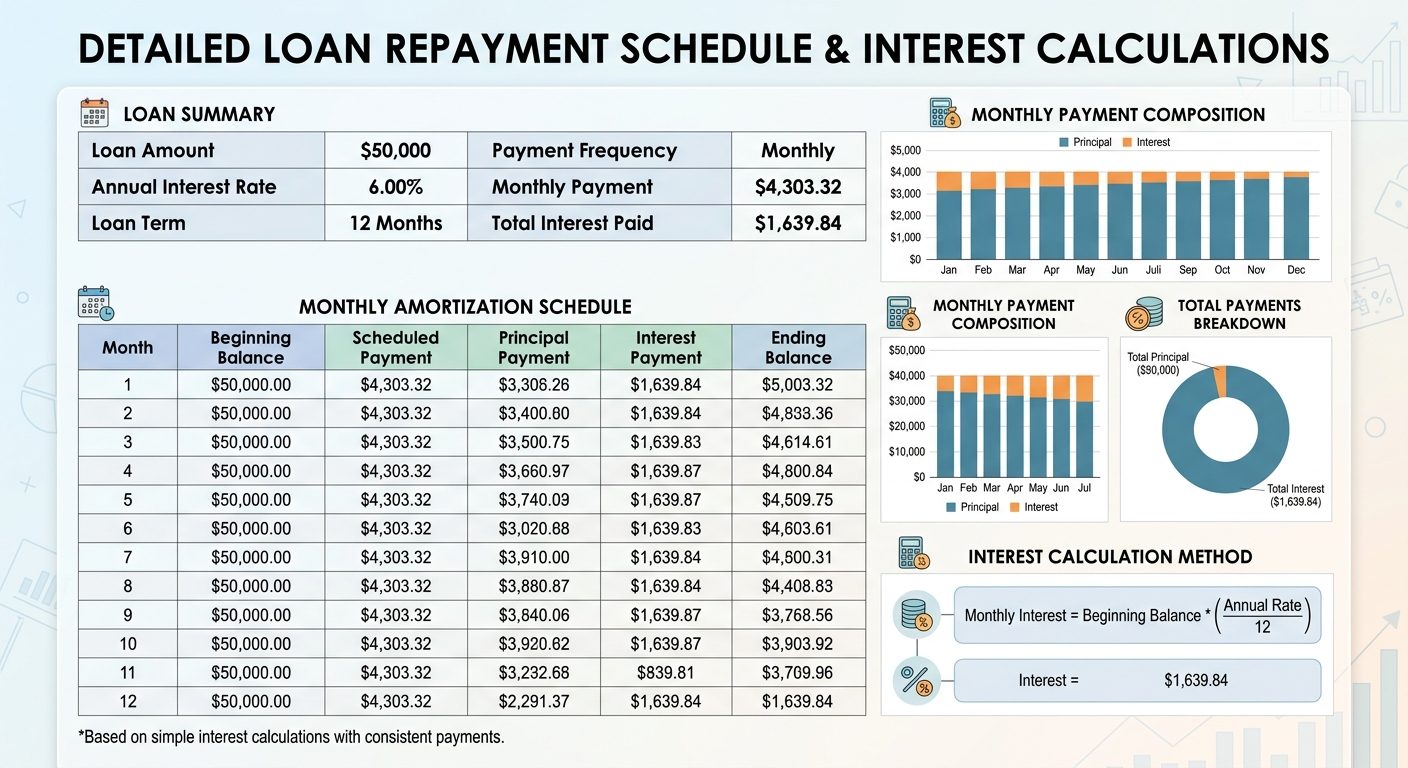
Et afdragsfrit lån betyder, at du i en given periode — op til 10 år — kun betaler renter og bidragssats, mens selve gælden ikke nedbringes. Det reducerer den månedlige ydelse markant og kan frigøre likviditet til andre formål.
Ulempen er, at du efter den afdragsfrie periode skal afdrage den fulde gæld over de resterende år, hvilket medfører en højere ydelse. Den samlede renteudgift over lånets levetid bliver desuden større, fordi du betaler rente af en uændret hovedstol i den afdragsfrie periode.
Afdragsfrihed er mest fordelagtigt i situationer, hvor den frigjorte likviditet investeres med et forventet afkast, der overstiger renteomkostningen — men dette kræver disciplin og finansiel forståelse. Er du interesseret i at bruge frigjort kapital aktivt, kan du læse mere i Boliginvestering som privatperson – så starter du.
Lån med fuld afdragspligt
Med fuld afdragspligt nedbringes din gæld fra første ydelse. Ydelsen er højere end ved afdragsfrihed, men du opbygger løbende friværdi og har betalt lånet fuldt ud ved udløb. Dette er den klassiske og mest sikre struktur for de fleste boligejere.
Løbetider og fleksibilitet
Du kan vælge løbetider på typisk 10, 15, 20, 25 eller 30 år. En kortere løbetid giver højere månedlig ydelse men lavere samlede renteomkostninger. En længere løbetid giver lavere ydelse men koster mere i renter over tid. Det er muligt at ekstraordinært afdrage på lånet, hvis du ønsker at nedbringe gælden hurtigere.
Lånomkostninger og gebyr
Udover renten er der en række omkostninger forbundet med et realkreditlån, som det er vigtigt at have fuldt overblik over, når du sammenligner tilbud.
Bidragssats
Bidragssatsen er realkreditinstituttets løbende betaling for administration og risiko. Den beregnes som en procentdel af restgælden og opkræves typisk kvartalsvis. Bidragssatsen varierer afhængigt af:
- Belåningsgrad (jo højere lån i forhold til ejendommens værdi, jo højere bidrag)
- Låntype (fastforrentet eller variabelt)
- Om lånet er med eller uden afdrag
- Realkreditinstituttets egne prispolitikker
Bidragssatsen er i mange tilfælde en større udgift end selve renten og bør vægtes tungt i sammenligningen af lån.
Stiftelsesomkostninger og kursskæring
Når du opretter et realkreditlån, betaler du typisk:
- Tinglysningsafgift: En statslig afgift på 1,45 % af lånets størrelse plus et fast gebyr. Afgiften betales til Tinglysningsretten.
- Stiftelsesgebyr: Et engangsgebyr til realkreditinstituttet.
- Kursskæring: Differencen mellem obligationskursen og den kurs, du opnår ved optagelse. Kursskæringen er typisk 0,1–0,3 kurspoint.
Årsomkostninger i procent (ÅOP)
ÅOP — årsomkostninger i procent — er det mest præcise mål for lånets samlede pris, da det inkluderer alle omkostninger omregnet til en årlig procentsats. Når du sammenligner lån, er ÅOP det tal, du primært bør fokusere på. Et lån med lav nominel rente men høj bidragssats kan sagtens være dyrere end et lån med en lidt højere rente og lav bidragssats.
Refinansiering og låneændringer
Refinansiering — også kaldet konvertering — er processen med at ændre dit eksisterende realkreditlån til et nyt lån, typisk fordi rentevilkårene er ændret, eller fordi du ønsker en anden lånstruktur.
Opkonvertering og nedkonvertering
Der er to klassiske konverteringsstrategier:
- Nedkonvertering: Sker når renten er faldet. Du indfrier dit højtforrentede lån og optager et nyt lån til lavere rente. Det reducerer din fremtidige ydelse og renteudgift.
- Opkonvertering: Sker når renten er steget. Dine obligationer handles under kurs 100, og du kan indfri lånet til underkurs — dvs. billigere end restgælden. Herefter optager du et nyt lån til den højere rente, men med en lavere gæld.
Begge strategier kræver, at du betaler stiftelsesomkostninger og tinglysningsafgift på ny, så konverteringen skal give en tilstrækkelig besparelse til at retfærdiggøre udgifterne. Som tommelfingerregel taler man om, at renten skal have ændret sig med mindst 1–1,5 procentpoint, og at der skal være tilstrækkeligt mange år tilbage af lånet.
Ændring af afdragsprofil
Det er muligt at ændre fra afdragsfrihed til afdragspligt — og omvendt — uden at skifte selve lånet. Det kræver dog i mange tilfælde en ny kreditvurdering og kan medføre ændringer i bidragssatsen. Kontakt dit realkreditinstitut for at afklare mulighederne i din konkrete situation.
Boligens friværdi og tillægslån
Er boligens værdi steget siden lånoptagelsen, kan du optage et tillægslån inden for den tilladte belåningsgrænse. Det kan bruges til renovering, investering eller andre formål. Husk at friværdien er bundet kapital, og at tillægslånet øger din samlede gæld og dermed din risiko.
Sammenligning af tilbud
At vælge det rette realkreditlån kræver, at du sammenligner tilbud fra flere institutter systematisk. Her er en struktureret tilgang:
Parametre der skal sammenlignes
- ÅOP (årsomkostninger i procent): Det vigtigste enkelttal for den samlede låneomkostning.
- Bidragssats: Den løbende driftsomkostning — husk at sammenligne på samme belåningsgrad.
- Nominel rente: Grundlaget for renteberegningen, men ikke det eneste der tæller.
- Kurstab ved optagelse: Differencen mellem obligationskurs og udbetalt beløb.
- Samlede kreditomkostninger: Den totale sum af renter og bidrag over hele løbetiden.
- Fleksibilitet: Mulighed for afdragsfrihed, konvertering og ekstraordinære afdrag.
Brug en uafhængig rådgiver
Det kan betale sig at søge uafhængig rådgivning fra en certificeret boligøkonom eller finansiel rådgiver. Din egen bank har typisk en aftale med ét realkreditinstitut og vil naturligt anbefale dette. En uafhængig rådgiver kan sammenligne på tværs af institutter og hjælpe dig med at forstå de langsigtede konsekvenser af dine valg.
Forbrugerrådet Tænk udgiver jævnligt vejledninger og sammenligninger af realkreditprodukter og er en god uafhængig kilde til orientering.
Digitale beregningsværktøjer
De fleste realkreditinstitutter tilbyder online låneberegnere, hvor du kan taste dine parametre ind og se ydelse, samlede omkostninger og amortiseringsplan. Brug disse aktivt, men vær opmærksom på, at de kun viser ét instituts tilbud. Finanstilsynet fører tilsyn med realkreditinstitutterne og stiller krav om gennemsigtighed i lånetilbud.
Tænk langsigtet — og kontekstuelt
Det billigste lån i dag er ikke nødvendigvis det bedste over 30 år. Overvej din livssituation: Planlægger du at sælge inden for 5 år? Forventer du indkomstændringer? Er du villig til at følge renteudviklingen aktivt? Disse spørgsmål bør styre dit valg af låntype mindst lige så meget som den aktuelle rente. Dit valg af bolig og beliggenhed spiller også en rolle for den langsigtede investering — læs Sådan vælger du det rette boligområde – komplet guide for at forstå, hvilke faktorer der påvirker boligværdien over tid.
Ofte stillede spørgsmål
Hvor meget kan jeg låne i realkreditlån?
Som boligkøber kan du som udgangspunkt låne op til 80 % af ejendommens vurderingsværdi i realkreditlån ved køb af ejerbolig. Resten skal finansieres via egenkapital eller banklån. Det konkrete beløb afhænger af realkreditinstituttets vurdering af ejendommen og din samlede kreditværdighed. Jo mere egenkapital du har, jo lavere vil din bidragssats typisk være.
Hvad er forskellen på rente og bidragssats?
Renten er prisen for at låne selve kapitalen og afspejler obligationsmarkedets vilkår. Bidragssatsen er realkreditinstituttets løbende betaling for administration, risikodækning og kapitalreserver. Begge opkræves løbende og udgør tilsammen din faktiske låneudgift. I mange tilfælde udgør bidragssatsen en lige så stor eller større del af den samlede ydelse som renten.
Kan jeg indfri mit realkreditlån før tid?
Ja, du kan altid indfri dit realkreditlån ved at købe de underliggende obligationer tilbage til markedskurs. Ved fastforrentede lån kan det koste mere end restgælden, hvis renten er faldet (obligationerne handles over kurs 100). Variable lån kan typisk indfries til kurs tæt på 100 ved refinansieringstidspunktet. Der kan desuden forekomme gebyr til realkreditinstituttet.
Er det muligt at overtage sælgers realkreditlån?
I visse tilfælde kan du som køber overtage et eksisterende realkreditlån fra sælger. Det kaldes lånovertagelse og kan være fordelagtigt, hvis sælgers lån har en favorabel rente. Det kræver dog realkreditinstituttets godkendelse og en ny kreditvurdering af dig som køber. Sælger hæfter ikke længere for lånet efter overdragelsen er gennemført og godkendt.
Ansvarsfraskrivelse: Denne artikel er tænkt som generel oplysning og kan ikke erstatte individuel professionel rådgivning. Kontakt altid en relevant fagperson før vigtige beslutninger.