Boliginvestering som privatperson er en af de mest tilgængelige veje til at opbygge langsigtet formue i Danmark — men det kræver indsigt, planlægning og en klar strategi, inden du skriver under på den første kontrakt. Mange danskere betragter fast ejendom som en tryg investering, og historisk set har ejendomspriser over tid bevæget sig opad i de fleste dele af landet. Det betyder dog ikke, at det er risikofrit. I denne guide gennemgår vi alt fra investeringsmodeller og finansiering til skatteregler og risikostyring — så du er godt rustet til at tage det første skridt.
- Start med at afklare din investeringsstrategi — køb-og-behold eller kortsigtet handel giver meget forskellige vilkår.
- Bruttoafkastet siger sjældent hele sandheden — beregn altid nettoafkastet efter driftsomkostninger, skat og finansieringsomkostninger.
- Finansiering via realkreditlån er som regel den billigste vej, men krav til egenkapital og kreditvurdering er afgørende barrierer.
- Skatte- og momsforhold ved udlejning er komplekse — søg professionel rådgivning, før du går i gang.
Forskellige investeringsmodeller for boliginvestering som privatperson
Inden du investerer i fast ejendom, er det afgørende at beslutte, hvilken model der passer til dine mål, din økonomi og din risikovillighed. Der er ikke én universel tilgang — markedet byder på flere forskellige strategier, som alle har deres styrker og svagheder.
Køb og udlej (buy-to-let)
Den mest klassiske form for boliginvestering er at købe en ejendom med det formål at udleje den. Du modtager løbende lejeindtægter, og på sigt kan ejendommen stige i værdi. Modellen egner sig til investorer med en vis startkapital og et langsigtet perspektiv. Afkastet er relativt forudsigeligt, men du skal være forberedt på løbende administration og vedligeholdelse.
Fix and flip
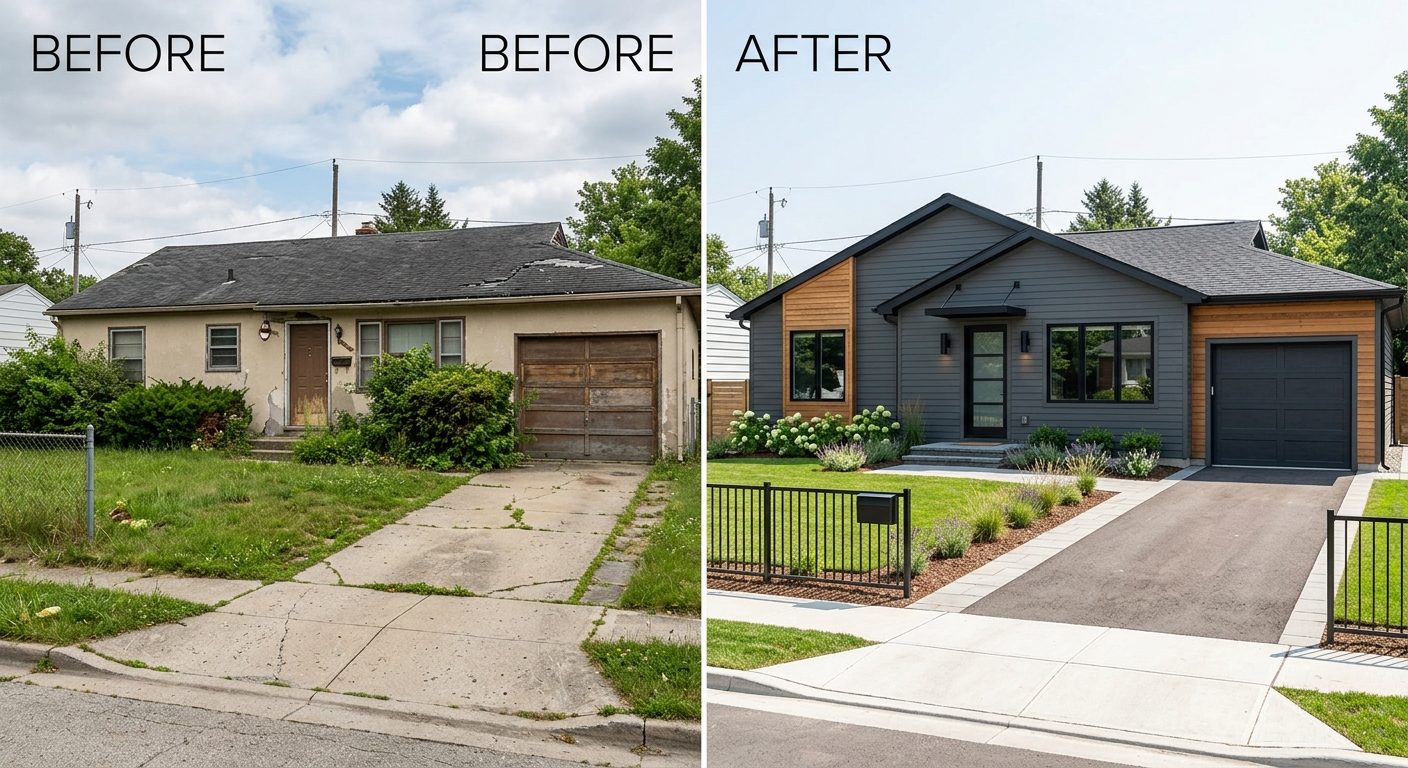
En mere kortsigtet strategi er at købe en nedslidt ejendom til en lav pris, renovere den og sælge med fortjeneste. Denne model kræver solid kendskab til byggeprojekter, håndværkere og ejendomsmarkedets prisudvikling i det pågældende område. Fortjenesten kan være betragtelig, men risikoen er tilsvarende høj — uforudsete renoveringsomkostninger og markedssvingninger kan hurtigt spise overskuddet.
Investering i andelsboligforeninger
Nogle privatpersoner investerer i andelsboliger, enten ved at bo i dem selv eller ved at sælge andele videre. Andelsboligmarkedet er dog stærkt reguleret, og priserne fastsættes af foreningens vedtægter og valuarvurdering — ikke frit af markedet. Det begrænser den potentielle gevinst, men giver til gengæld en vis stabilitet.
Investering via selskab
Mere erfarne investorer vælger at investere via et anpartsselskab (ApS). Det giver fordele som lavere selskabsskat (22 % i stedet for op til 52,07 % i personbeskatning) og bedre mulighed for at reinvestere overskud. Til gengæld er der stiftelsesomkostninger, revisionskrav og administrativt merarbejde. Det er dog en model, der særligt giver mening, når man ejer flere ejendomme og har en skalerbar strategi.
Uanset hvilken model du vælger, er beliggenhed en afgørende faktor. Sådan vælger du det rette boligområde – komplet guide giver dig en systematisk tilgang til at vurdere, hvilke områder der har det bedste potentiale for din specifikke strategi.
Afkast og finansielle beregninger
En af de hyppigste fejl, nye boliginvestorer begår, er at fokusere udelukkende på bruttoafkastet — altså lejeindtægten divideret med ejendommens pris. Det giver kun et meget overfladisk billede af investeringens reelle rentabilitet.
Bruttoafkast vs. nettoafkast
Bruttoafkastet beregnes simpelt:
- Bruttoafkast = (Årlig lejeindtægt / Købesum) × 100
Er lejeindtægten eksempelvis 96.000 kr. om året, og du har betalt 2.400.000 kr. for ejendommen, er bruttoafkastet 4 %. Men det siger dig ikke ret meget om, hvad du reelt tjener.
Nettoafkastet tager højde for:
- Ejendomsskatter og grundskyld
- Forsikringer
- Administrationsomkostninger
- Vedligeholdelse og reparationer (typisk 1-2 % af ejendommens værdi pr. år)
- Tomgangsrisiko (perioder uden lejer)
- Finansieringsomkostninger (renter og bidragssats)
Cash-on-cash afkast
Et andet vigtigt nøgletal er cash-on-cash afkastet, der viser, hvad du tjener på din faktisk investerede egenkapital — ikke den samlede ejendomsværdi. Hvis du lægger 600.000 kr. i udbetaling og tjener 30.000 kr. netto om året efter alle omkostninger og rentebetalinger, er dit cash-on-cash afkast 5 %. Det er dette tal, du bør sammenligne med alternative investeringer som aktier eller obligationer.
Hvad er et godt afkast?
Der er ingen universel grænse, men mange erfarne investorer sigter mod et nettoafkast på minimum 4-5 % og et cash-on-cash afkast på mindst 3-4 %, når finansieringsomkostninger er medregnet. I de større byer — særligt København og Aarhus — er priserne så høje, at afkastet på udlejningsejendomme kan ligge lavere, men investorer accepterer det i forventning om fremtidig værdistigning.
Finansieringsmuligheder
Finansiering er rygraden i enhver boliginvestering. Valget af finansieringsstruktur påvirker direkte dit løbende afkast, din likviditet og din risikoprofil.
Realkreditlån
Det danske realkreditsystem er et af verdens mest udviklede og giver adgang til langsigtet, billig finansiering med fast ejendom som sikkerhed. Ved investering i udlejningsejendomme kan du typisk optage realkreditlån op til 80 % af ejendommens vurderingsværdi, mens den resterende del skal finansieres med egenkapital eller bankfinansiering. Realkreditlån forklaret – sådan virker det giver dig et detaljeret overblik over, hvordan systemet fungerer, og hvilke lånetyper der findes.
Bankfinansiering
Ud over realkreditlånet vil din bank typisk tilbyde et tillægslån, der dækker en del af den resterende egenkapital. Renteniveauet er generelt højere end realkreditlånet, og banken vil foretage en grundig kreditvurdering af din samlede økonomi, din indkomst og din evne til at betjene lånet, selv ved tomgang.
Egenkapitalkrav og likviditetsbuffer
Som privatperson investerer du typisk med minimum 20-25 % egenkapital. Husk også at afsætte en likviditetsbuffer til uforudsete udgifter — tomgang, pludselig reparation af tag eller VVS-problemer kan koste mange penge, og du skal ikke være tvunget til at sælge i utide. En buffer på 6-12 måneders nettoudgifter er en fornuftig tommelfingerregel.
Belåning af eksisterende bolig
Mange danskere finansierer deres første investeringsejendom ved at trække på friværdien i deres nuværende bolig via en ekstra belåning eller et nyt realkreditlån. Det kan være en effektiv måde at komme i gang på, men det øger gælden på din primære bolig og dermed din samlede risiko.
Skattemæssige forhold
Skat er en af de mest komplekse og ofte undervurderede faktorer ved boliginvestering. Reglerne er detaljerede, og de kan have stor indvirkning på den reelle rentabilitet.
Lejeindtægter og beskatning
Lejeindtægter er som udgangspunkt skattepligtige som personlig indkomst. Der er dog to metoder til at opgøre fradragene:
- Regnskabsmæssig metode: Du fradrager alle faktiske udgifter — vedligeholdelse, forsikringer, renteudgifter, ejendomsskat m.v. Det kræver bogføring og dokumentation, men giver som regel det laveste skattegrundlag.
- Bundfradragsmetoden: Du kan vælge et standardfradrag — typisk 24.000 kr. for hele ejendommen (2026-niveau) — og herefter betale 40 % skat af den resterende lejeindtægt. Enkel, men som regel dyrere for investorer med mange udgifter.
Ejendomsavanceskat
Når du sælger en udlejningsejendom, beskattes avancen (gevinsten) som kapitalindkomst — typisk med en effektiv skatteprocent på op til 42 %. Avancen beregnes som salgsprisen minus anskaffelsesprisen og eventuelle forbedringsomkostninger. Det er vigtigt at gemme kvitteringer og dokumentation for alle udgifter, der kan kategoriseres som forbedringer frem for vedligeholdelse.
Ejendomsskat og grundskyld
Det nye ejendomsvurderingssystem fra Vurderingsportalen danner grundlag for ejendomsskatten. Grundskylden betales til kommunen og udgør en procentdel af grundens vurderingsværdi. Satsen varierer fra kommune til kommune og kan udgøre en betragtelig omkostning i højtbeliggende områder.
Moms
Udlejning af boligejendomme er som udgangspunkt momsfri. Udlejning af erhvervslokaler kan derimod gøres momspligtigt, hvilket giver fradragsret for moms på driftsomkostninger. Blandet benyttelse kræver fordeling, og her anbefales professionel rådgivning.
Risikostyring og diversificering
Enhver investering indebærer risiko — og fast ejendom er ingen undtagelse. En professionel tilgang til boliginvestering kræver, at du identificerer, vurderer og aktivt håndterer de risici, du er eksponeret for.
De primære risikotyper
- Markedsrisiko: Ejendomspriserne kan falde. Historisk set er priserne i Danmark steget over tid, men der har været perioder med markante fald — senest under finanskrisen i 2008-2009.
- Tomgangsrisiko: Perioder uden lejer betyder nul lejeindtægt, men de faste udgifter løber videre. I attraktive byområder er tomgangen typisk lav, men det kan ændre sig.
- Lejerrisiko: Manglende lejebetalinger, skader på ejendommen eller langstrakte huslejenævnssager kan koste tid og penge.
- Renterisiko: Variabelt forrentede lån giver lavere ydelse i perioder med lave renter, men kan stige markant. Fast rente giver forudsigelighed til en højere pris.
- Lovgivningsrisiko: Huslejereglerne og skattelovgivningen kan ændres, og det kan påvirke rentabiliteten af din investering.
Diversificering
At have al sin formue i én ejendom er en koncentreret risiko. Når du opbygger en portefølje, bør du overveje at sprede investeringerne geografisk og på tværs af ejendomstyper — fx en blanding af lejligheder i en by og et rækkehus i en provinsby. Du bør også overveje, hvordan ejendomsinvesteringen passer ind i din samlede formueopbygning, herunder eventuelle aktie- eller obligationsinvesteringer.
Inden du køber, er det en god idé at gennemgå processen grundigt. Guide til boligkøb i Danmark – trin for trin hjælper dig med at navigere i de juridiske og praktiske aspekter af selve handlen.
Udlejning og lejeindtægter
Selve udlejningsprocessen kræver kendskab til lejelovgivningen, god kommunikation med lejerne og løbende administration af ejendommen.
Fastsættelse af lejen
Lejeniveauet afhænger af ejendommens beliggenhed, stand og størrelse. I regulerede områder — primært større byer — er der loft over huslejen for ældre ejendomme. Nybyggede ejendomme (opført efter 1991) er som udgangspunkt ikke huslejeregulerede. Det er vigtigt at kende reglerne for netop din ejendom, da en for høj husleje kan kræves tilbagebetalt. Lejernes Landsorganisation har gode ressourcer om lejelovgivningens regler.
Lejekontrakt og indflytningsrapport
En korrekt udfyldt lejekontrakt er afgørende for at beskytte dig som udlejer. Brug altid den officielle typeformular A9. Udarbejd en detaljeret indflytningsrapport med dokumentation for ejendommens stand — det beskytter dig, hvis der opstår uenigheder ved fraflytning.
Administration og vedligeholdelse
Du kan vælge at administrere ejendommen selv eller hyre et ejendomsadministrationsfirma. Det sidstnævnte koster typisk 5-10 % af lejeindtægten, men sparer tid og sikrer professionel håndtering af lejerskift, reparationer og huslejenævnssager. For investorer med flere ejendomme er ekstern administration ofte en god investering.
Boligsikring og lejerrettigheder
Som udlejer er du forpligtet til at overholde lejelovens regler om vedligeholdelse, varsling af huslejestigninger og lejernes ret til at klage til huslejenævnet. Manglende kendskab til reglerne kan føre til kostbare fejl. Boligportal er en af de mest benyttede platforme til at finde lejere og har løbende opdateret information om markedet.
Ofte stillede spørgsmål
Hvor meget egenkapital har jeg brug for at starte med boliginvestering?
Som udgangspunkt kræves mindst 20-25 % egenkapital ved køb af en udlejningsejendom, da realkreditfinansiering typisk dækker op til 80 % af vurderingsværdien. Derudover bør du afsætte en likviditetsbuffer svarende til 6-12 måneders løbende udgifter til uforudsete reparationer og perioder med tomgang. Jo lavere gearing, desto lavere risikoprofil — men også et lavere potentielt afkast på egenkapitalen.
Er det bedre at investere i bolig via selskab eller som privatperson?
Det afhænger af din skattesituation og dine mål. Selskabsstrukturen (ApS) giver lavere løbende beskatning og bedre mulighed for at reinvestere overskud, men er dyrere at oprette og administrere. For en enkelt ejendom er det ofte ikke umagen værd, men ejer du tre eller flere ejendomme, begynder fordelene typisk at overstige ulemperne. Søg altid rådgivning hos en revisor, der kender boligmarkedet.
Hvad er den største fejl, nye boliginvestorer begår?
Den hyppigste fejl er at undervurdere de samlede omkostninger og dermed overvurdere nettoafkastet. Mange regner kun med renter og terminer, men glemmer ejendomsskat, vedligeholdelse, administration, forsikringer og tomgang. En anden klassisk fejl er at vælge beliggenhed baseret på personlige præferencer frem for objektive markedsdata — herunder befolkningsudvikling, beskæftigelse og infrastruktur i området.
Kan jeg bruge friværdien i min nuværende bolig til at finansiere en investeringsejendom?
Ja, det er muligt at belåne friværdien i din primære bolig og bruge provenuet som udbetaling på en investeringsejendom. Det kan være en effektiv strategi for at komme i gang uden ny stor opsparing, men det øger den samlede gældsbelastning på din primære bolig markant. Sørg for at have en solid plan for, hvordan du betjener begge lån, selv i perioder med tomgang eller rentestigninger.
Ansvarsfraskrivelse: Denne artikel er tænkt som generel oplysning og kan ikke erstatte individuel professionel rådgivning. Kontakt altid en relevant fagperson før vigtige beslutninger.